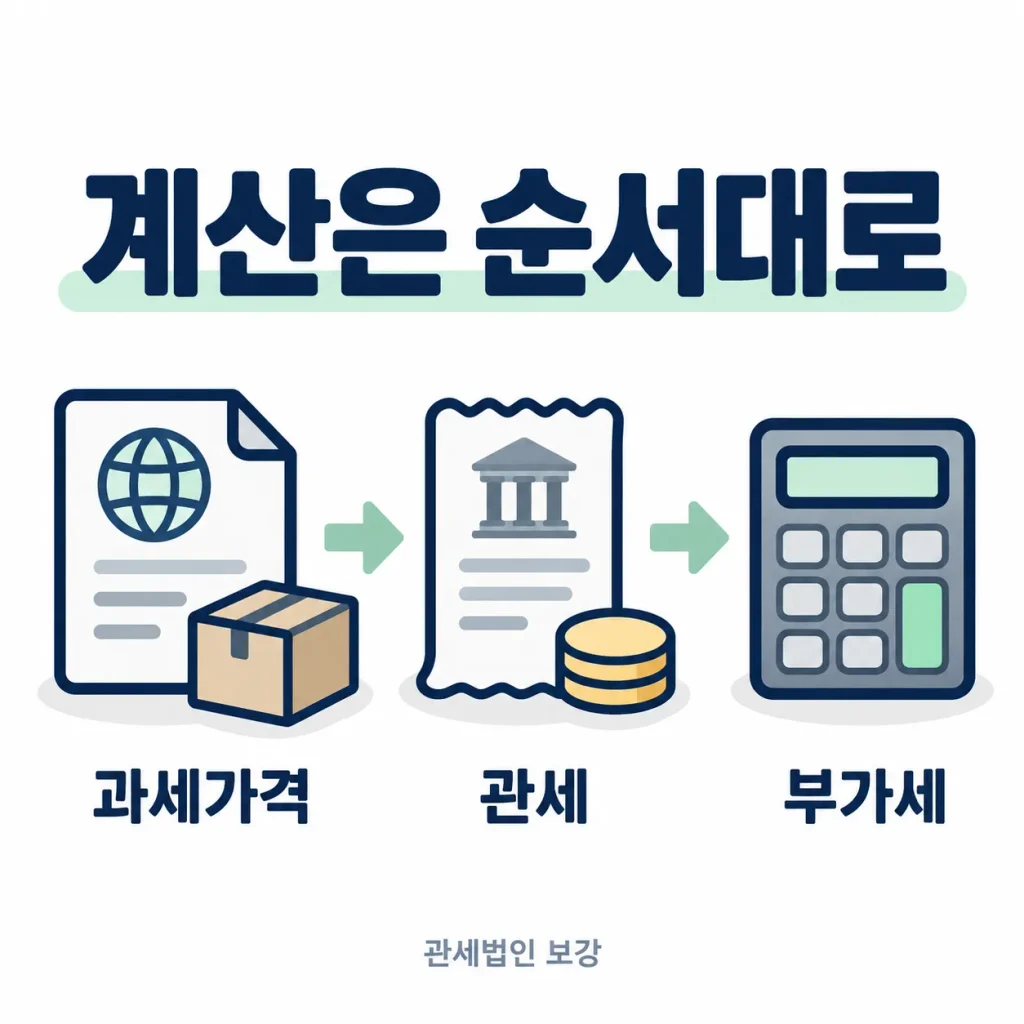
수입 관세 부가세 계산은 과세가격을 원화로 환산하고, 관세를 산출한 뒤 부가세를 계산하는 순서입니다.
다른 세금이 없는 부가세 과세물품이라면 관세는 ‘과세가격 × 관세율’, 부가세는 ‘과세가격과 관세를 합한 금액 × 10%’로 계산합니다.
오늘의 핵심내용
- 물품대금에 운임·보험료가 포함됐는지 먼저 확인합니다.
- 원화 환산에는 은행 송금환율과 구분해 과세환율을 적용합니다.
- 수입 부가세를 계산할 때는 관세도 과세표준에 반영합니다.
- FTA 관세율이 0%여도 부가세가 자동 면제되지는 않습니다.
- 계산한 세금과 물류·보관·통관 비용은 나눠 확인합니다.
인보이스와 운임이 있을 때 어떻게 계산하나요?
일반적인 거래가격을 적용할 수 있고, 물품대금에 운임·보험료가 포함되지 않은 경우의 기본 계산 순서입니다.
| 구분 | 계산 방법 |
|---|---|
| 과세가격 | 물품대금에 미포함 운임·보험료 등 가산금액을 반영해 원화 환산 |
| 관세 | 원화 과세가격 × 적용 관세율 |
| 부가세 | 부가세 과세표준 × 10% |
관세법 제30조에 따라 수입항까지의 운임·보험료는 원칙적으로 과세가격에 반영합니다.
이미 대금에 포함된 비용을 다시 더하면 중복 계산됩니다.
추가 가산·공제요소는 기존 글인 수입물품 과세가격 안내에서 확인할 수 있습니다.
환율과 부가세 과세표준 확인
일반적인 수입신고에서는 신고일에 적용되는 관세청 과세환율을 확인합니다.
송금일 환율이나 실시간 환율을 그대로 사용하는 방식과는 구분합니다.
법령상 예외가 있는 물품은 적용 기준일을 별도로 확인합니다.
관세청 과세환율은 법정 기준일이 속하는 주의 전주 기준환율 또는 재정환율을 평균해 정합니다.
견적을 받은 날과 실제 신고일이 다르다면 신고에 적용할 환율을 다시 확인해야 합니다.
부가가치세법 제29조 제2항은 과세가격과 관세 외에 개별소비세·주세·교육세·농어촌특별세·교통·에너지·환경세도 수입 부가세 과세표준에 포함하도록 규정합니다.
아래 예시는 이러한 다른 세금이 없는 경우입니다.
수입 관세 부가세 계산 예시
아래 환율과 관세율은 설명용 가정입니다.
현재 환율이나 특정 제품의 실제 관세율이 아닙니다.
종가세 적용 물품이며, 다른 가산·공제요소와 감면·면세가 없다고 가정합니다.
| 항목 | 가정값 |
|---|---|
| 물품대금 | USD 10,000 |
| 대금에 미포함된 수입항까지의 운임 | USD 500 |
| 대금에 미포함된 보험료 | USD 100 |
| 과세환율 | USD 1 = 1,400원 |
| 관세율 | 8% |
| 부가세율 | 10% |
1단계: 과세가격과 관세
과세가격: (10,000 + 500 + 100) × 1,400 = 14,840,000원
관세: 14,840,000 × 8% = 1,187,200원
물품대금만 환산한 14,000,000원이 아니라 운임·보험료를 반영한 금액을 기준으로 계산합니다.
실제 관세율은 제품의 HS CODE와 원산지, 적용세율의 요건을 검토해 확인해야 합니다.
2단계: 부가세와 세액 합계
부가세: (14,840,000 + 1,187,200) × 10% = 1,602,720원
관세·부가세 합계: 1,187,200 + 1,602,720 = 2,789,920원
과세가격에만 10%를 곱하면 관세에 대한 부가세 118,720원이 빠집니다.
위 합계에는 창고료, 국내 운송료, 통관 대행료를 포함하지 않았습니다.
FTA로 관세가 0원이면 부가세도 없어지나요?
FTA 관세 적용과 부가세 면세는 별도로 판단합니다.
같은 과세가격에서 관세율만 0%가 되고 부가세 과세 조건은 유지된다면 다음과 같습니다.
| 구분 | 관세율 8% | 관세율 0% |
|---|---|---|
| 관세 | 1,187,200원 | 0원 |
| 부가세 | 1,602,720원 | 1,484,000원 |
| 세액 합계 | 2,789,920원 | 1,484,000원 |
FTA 세율을 적용하려면 해당 협정과 품목별 세율, 원산지결정기준, 원산지증빙 등 필요한 요건을 확인해야 합니다.
해외에서 구매했다는 사실만으로 FTA가 적용되지는 않습니다.
관세율만 비교하지 말고 원산지증빙의 확보 가능성과 적용 요건도 함께 검토해야 합니다.
수입 관세 부가세 계산 전 확인사항
- 인보이스와 계약서에서 운임·보험료 포함 여부를 대조합니다.
- 신고 시점에 적용할 과세환율을 확인합니다.
- 재질·성분·기능·용도에 맞는 HS CODE를 검토합니다.
- 관세 외 다른 세금과 부가세 면세 여부를 확인합니다.
- 세금과 별도 통관비용을 구분해 견적을 정리합니다.
비용 견적을 받을 때는 물품대금, 국제운임·보험료, 예상 세금, 국내 물류비를 항목별로 요청하세요.
청구서의 총액만 비교하면 세금이 포함됐는지, 별도로 납부해야 하는지 확인하기 어렵습니다. 계약과 운송자료를 함께 확인하세요.
관세법인 보강에 어떤 검토를 요청할 수 있나요?
관세법인 보강은 공식 홈페이지에서 수출입통관, FTA, 수출입요건 및 관세 관련 컨설팅 업무를 안내하고 있습니다.
예상 세액을 검토하려면 계산식뿐 아니라 제품정보, 거래조건, 운임자료와 원산지증빙을 함께 확인해야 합니다.
상담 전 제품사진·재질·용도·규격, 인보이스, 운임·보험료 내역, 제조국과 원산지증빙을 준비해 주세요.
수입 관세 부가세 계산을 검토할 때는 인보이스와 운임자료를 함께 준비해 주세요. 물품대금에 포함된 비용과 별도로 청구된 비용을 구분하면 계산에 필요한 자료를 정리할 수 있습니다.
자주 묻는 질문
인보이스 금액에 관세율만 곱하면 되나요?
미포함 운임·보험료 등 조정할 금액과 과세환율을 확인해 원화 과세가격을 계산한 뒤 관세율을 적용합니다.
모든 수입물품에 부가세가 붙나요?
아닙니다.
부가가치세법 제27조는 일정한 재화의 수입에 대한 면세를 규정합니다.
품목과 요건을 확인해야 합니다.
예시 금액이 실제 납부액인가요?
설명용 계산입니다. 실
제 세액은 과세가격, 적용 환율·세율, 다른 세금, 감면·면세 여부에 따라 달라질 수 있습니다.
근거: 관세법 제18조·제30조, 부가가치세법 제27조·제29조·제30조, 관세청 FTA포털. 2026년 10월 12일 확인 기준이며 실제 신고에는 해당 시점의 규정과 거래자료를 적용합니다.
.강수정 팀장 / 관세사
.컨설팅팀 팀장 010-8309-9635
. Fax : 031-703-9508
.E mail : ksj@bkcus.com
. Tel : 070-4014-3693
.주소 : 경기도 성남시 분당구 판교로 697 (야탑동, 분당테크노파크 A동), 601호